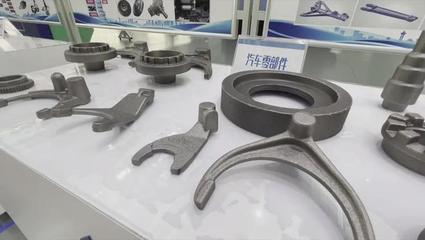
疫情反復(fù)沖擊下,汽車零部件企業(yè)的困境與突圍之路
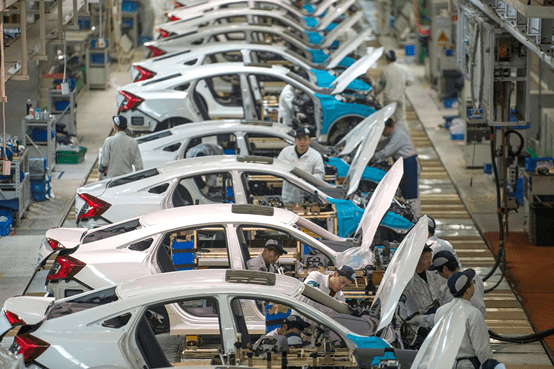
自2020年以來,新冠疫情反復(fù)延宕,全球汽車產(chǎn)業(yè)鏈經(jīng)歷了前所未有的震蕩。作為產(chǎn)業(yè)鏈中游的關(guān)鍵環(huán)節(jié),汽車零部件企業(yè)承受著來自上下游的雙重壓力:上游原材料價(jià)格波動(dòng)、芯片短缺、物流受阻,下游整車廠減產(chǎn)、需求收縮、訂單波動(dòng)。在疫情反復(fù)沖擊下,汽車零部件企業(yè)能否走出困境?答案并非簡(jiǎn)單的“能”或“不能”,而是取決于企業(yè)能否認(rèn)清挑戰(zhàn)、抓住機(jī)遇、加速轉(zhuǎn)型。
一、疫情反復(fù)帶來的多重困境
1. 供應(yīng)鏈斷裂與成本飆升
疫情導(dǎo)致多地封控,物流運(yùn)輸受阻,部分零部件企業(yè)被迫停工停產(chǎn)。大宗商品價(jià)格暴漲,鋼材、鋁材、塑料、橡膠等原材料成本大幅上升,疊加芯片短缺,使得企業(yè)采購成本高企,利潤空間被嚴(yán)重?cái)D壓。
2. 需求端波動(dòng)加劇
整車廠因芯片短缺和疫情停產(chǎn),對(duì)零部件的需求呈現(xiàn)“脈沖式”變化。企業(yè)要么面臨訂單驟減、產(chǎn)能閑置,要么在需求反彈時(shí)因備貨不足而錯(cuò)失機(jī)會(huì)。這種不確定性使得生產(chǎn)計(jì)劃難以穩(wěn)定,增加了運(yùn)營難度。
3. 資金鏈緊張
零部件企業(yè)多為中小企業(yè),抗風(fēng)險(xiǎn)能力較弱。疫情下回款周期拉長(zhǎng),應(yīng)收賬款增加,而人工、租金、貸款利息等剛性支出不變,導(dǎo)致現(xiàn)金流壓力巨大,部分企業(yè)甚至面臨生存危機(jī)。
二、困境中孕育的機(jī)遇
盡管挑戰(zhàn)嚴(yán)峻,但疫情也倒逼行業(yè)加速變革,為零部件企業(yè)提供了轉(zhuǎn)型升級(jí)的窗口期。
1. 國產(chǎn)替代加速
全球供應(yīng)鏈?zhǔn)茏瑁噺S開始積極尋找本土供應(yīng)商,以保障供應(yīng)鏈安全。這為國內(nèi)零部件企業(yè),尤其是那些在核心技術(shù)領(lǐng)域有所突破的企業(yè),提供了進(jìn)入主流配套體系的良機(jī)。
2. 新能源汽車爆發(fā)式增長(zhǎng)
疫情期間,新能源汽車市場(chǎng)逆勢(shì)上揚(yáng),滲透率快速提升。與傳統(tǒng)燃油車相比,新能源汽車對(duì)零部件提出了全新需求,如電池、電機(jī)、電控、輕量化材料、智能座艙、自動(dòng)駕駛傳感器等。這為提前布局的企業(yè)打開了增量空間。
3. 政策扶持與產(chǎn)業(yè)協(xié)同
國家出臺(tái)了一系列穩(wěn)經(jīng)濟(jì)、促消費(fèi)、保產(chǎn)業(yè)鏈供應(yīng)鏈的政策,包括減稅降費(fèi)、專項(xiàng)貸款、復(fù)工復(fù)產(chǎn)支持等。整車廠與零部件企業(yè)加強(qiáng)協(xié)同,共擔(dān)風(fēng)險(xiǎn),共建生態(tài)。
三、走出困境的路徑選擇
1. 推進(jìn)供應(yīng)鏈多元化與本地化
企業(yè)應(yīng)建立多源供應(yīng)體系,避免單一依賴,同時(shí)加大本地化采購比例,縮短物流半徑,增強(qiáng)抗風(fēng)險(xiǎn)能力。
2. 加快數(shù)字化轉(zhuǎn)型與智能制造
通過工業(yè)互聯(lián)網(wǎng)、大數(shù)據(jù)、人工智能等技術(shù),實(shí)現(xiàn)生產(chǎn)計(jì)劃柔性化、庫存管理精準(zhǔn)化、質(zhì)量管控智能化,提升效率、降低成本,以應(yīng)對(duì)需求波動(dòng)。
3. 加大研發(fā)投入,聚焦“新四化”
電動(dòng)化、智能化、網(wǎng)聯(lián)化、共享化是汽車產(chǎn)業(yè)未來方向。零部件企業(yè)應(yīng)聚焦核心技術(shù)和前沿領(lǐng)域,如三電系統(tǒng)、線控底盤、智能座艙、車規(guī)級(jí)芯片等,爭(zhēng)取在細(xì)分賽道成為“隱形冠軍”。
4. 深化與整車廠的戰(zhàn)略合作
從單純的供應(yīng)關(guān)系轉(zhuǎn)向聯(lián)合開發(fā)、數(shù)據(jù)共享、風(fēng)險(xiǎn)共擔(dān)的伙伴關(guān)系,甚至參與整車廠的平臺(tái)化項(xiàng)目,鎖定長(zhǎng)期訂單。
5. 拓展海外市場(chǎng)與后市場(chǎng)
在滿足國內(nèi)需求的積極開拓海外市場(chǎng),特別是“一帶一路”沿線國家。汽車后市場(chǎng)、維修配件、再制造等領(lǐng)域也蘊(yùn)藏巨大潛力。
6. 用好資本工具與政策紅利
借助科創(chuàng)板、創(chuàng)業(yè)板、北交所等多層次資本市場(chǎng),拓寬融資渠道。積極申報(bào)專精特新、綠色工廠、智能工廠等資質(zhì),獲取政策支持。
四、結(jié)論:困境是暫時(shí)的,分化是長(zhǎng)期的
疫情反復(fù)沖擊下,汽車零部件企業(yè)確實(shí)面臨嚴(yán)峻考驗(yàn),但并非沒有出路。那些能夠快速調(diào)整策略、擁抱變化、堅(jiān)持創(chuàng)新的企業(yè),不僅能夠走出困境,更有可能在產(chǎn)業(yè)重構(gòu)中實(shí)現(xiàn)躍升。反之,固守舊模式、缺乏核心競(jìng)爭(zhēng)力的企業(yè),則可能被市場(chǎng)淘汰。
汽車零部件行業(yè)的困境是階段性的,而產(chǎn)業(yè)升級(jí)和優(yōu)勝劣汰是長(zhǎng)期趨勢(shì)。企業(yè)唯有以變應(yīng)變,才能在不確定的環(huán)境中贏得確定性的未來。走出困境,不僅需要企業(yè)自身的努力,也需要政府、行業(yè)協(xié)會(huì)、整車廠和資本市場(chǎng)的協(xié)同支持。冬天終將過去,春天必會(huì)到來——但春天只屬于那些提前準(zhǔn)備的人。
最新產(chǎn)品