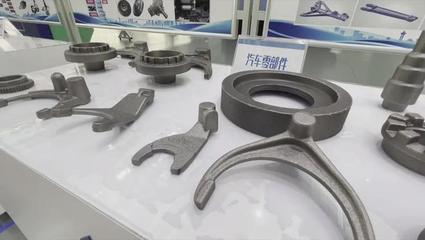
中國汽車零部件貿易遭遇陣痛 從高速增長到結構調整的十字路口
過去二十年,中國汽車零部件產業憑借成本優勢、規模效應和深度融入全球供應鏈,一度成為全球汽車工業的重要支撐。2023年以來,這一領域正經歷前所未有的貿易陣痛。出口增速放緩、海外訂單波動、貿易壁壘升級、地緣政治干擾多重因素疊加,讓曾經高歌猛進的中國汽車零部件貿易站到了結構調整的十字路口。
一、總量遇冷:出口增速創近年新低
據中國海關總署數據,2024年上半年,中國汽車零部件出口總額約480億美元,同比僅增長2.1%,較2021年同期超過30%的增速大幅回落。部分傳統優勢品類如輪轂、剎車盤、變速箱零件甚至出現同比負增長。對北美市場的出口同比下降7.8%,對歐盟出口下降3.4%,盡管對俄羅斯、墨西哥、東南亞等市場保持增長,但難以完全對沖傳統市場的下滑。
分析人士指出,造成這一局面的直接原因有三:一是全球新車銷量增長乏力,歐美經銷商庫存高企,主機廠下調排產計劃,導致零部件需求收縮;二是疫情期間的“超額備貨”效應消退,海外客戶進入去庫存周期;三是海運價格從疫情期間的極端高位回調,雖降低了物流成本,但也意味著此前的“搶出口”紅利消失。
二、壁壘疊加:貿易保護主義抬頭
更令中國零部件企業感到壓力的是貿易環境的系統性變化。
美國方面,2024年5月,美國政府宣布對自中國進口的電動汽車、鋰電池、光伏電池等產品加征關稅,其中電動汽車關稅從25%提升至100%。雖直接針對整車,但供應鏈傳導效應明顯——多家美國主機廠開始要求供應商減少對中國零部件的依賴,部分核心部件如電控、傳感器、鋁合金輪轂被要求“去中國化”。《通脹削減法案》(IRA)對本土電池組件和關鍵礦物的補貼門檻持續提高,中國零部件企業難以進入補貼名單。
歐盟方面,2023年10月啟動對中國電動汽車的反補貼調查,并于2024年7月起加征臨時反補貼稅。盡管主要針對整車,但歐盟同時收緊了對外國補貼的審查規則,多家中國零部件企業在歐并購、設廠面臨更嚴格的安全審查和環保、勞工標準約束。歐盟碳邊境調節機制(CBAM)逐步落地,增加了鋼鐵、鋁等原材料密集型零部件的合規成本。
其他市場方面,印度、土耳其、巴西等國近年來頻繁發起反傾銷調查,涉及車輪、緊固件、玻璃等品類,進一步壓縮了中國零部件的出口空間。據中國機電產品進出口商會統計,2023年全年涉及汽車零部件的貿易救濟案件達17起,創歷史新高。
三、陣痛背后的深層原因:競爭格局重構
表面看,貿易陣痛源于短期需求波動和貿易政策收緊,但深層邏輯是全球汽車產業鏈正在經歷競爭格局重構。
其一,中國在新能源汽車零部件領域崛起過快,引發傳統汽車強國的防御性反應。動力電池、電機、電控、熱管理等“三電”系統,中國企業的全球市場份額持續攀升。寧德時代、比亞迪、匯川技術等企業在歐洲、東南亞加速布局,使得當地競爭對手感受到巨大壓力,進而推動政策制定者出臺保護措施。
其二,全球供應鏈從“效率優先”轉向“安全優先”。疫情、地緣沖突、航道中斷等事件讓跨國車企意識到過度集中的供應鏈存在風險。雖然中國零部件仍具成本優勢,但“中國+1”戰略逐漸成為主流——跨國車企在保留中國供應基地的積極扶持墨西哥、東歐、東南亞、印度等替代產能。這并不意味著立即脫鉤,但長期看將分流增量訂單。
其三,中國零部件產業自身面臨轉型升級壓力。過去以“低附加值、大批量”為主的出口模式遇阻,高附加值、高技術含量的產品如智能座艙、線控底盤、車規級芯片等對外依賴仍存,而自身這些高端產品的出口競爭力尚未完全建立。低端受擠壓、高端待突破,正是一個典型的結構性陣痛期。
四、企業應對:從“產品出海”到“產能出海”
面對重重壓力,中國零部件企業的應對策略已從簡單的產品出口轉向更復雜的全球化經營。
一是加速海外建廠。據不完全統計,2023年以來,已有超過30家中國汽車零部件上市公司公告在海外設立生產基地或研發中心,目的地集中在墨西哥、匈牙利、波蘭、泰國、印尼、摩洛哥等地。例如,均勝電子在墨西哥擴建安全系統工廠,旭升集團在墨西哥投建鋁壓鑄基地,寧德時代與福特合作在美國密歇根州建設電池工廠(雖因政治因素一度暫停,但仍在尋求替代方案)。墨西哥憑借《美墨加協定》的零關稅優勢,成為中國零部件進入北美市場的熱門跳板。
二是技術升級與品牌建設。越來越多企業加大研發投入,向系統集成、模塊化供貨轉型。過去單一出口剎車盤、輪轂的企業,現在能夠供應整個制動模塊或輕量化底盤系統。部分企業開始以自有品牌進入海外售后市場(AM),逐步改變貼牌代工的低利潤模式。
三是市場多元化。除了傳統歐美市場,中東、拉美、東盟、中亞等“一帶一路”沿線國家成為新的增長點。2024年上半年,中國對中東地區汽車零部件出口同比增長18.5%,對中亞五國增長27.3%。盡管單個市場體量有限,但疊加效應開始顯現。
五、展望:陣痛之后能否迎來新生?
中國汽車零部件貿易的陣痛,本質上是全球化邏輯變局下的短周期壓力與長周期轉型的疊加。短期看,四季度歐美假期補庫、國內以舊換新政策拉動商用車及售后件出口,可能帶來微弱回升,但全年出口增速預計將維持個位數。
中期來看,行業洗牌將加劇。缺乏核心技術、過度依賴單一市場、環保與合規能力不足的中小出口企業將承壓甚至退出;而具備全球產能布局、研發能力、多市場客戶結構的企業將獲得更大份額。
長期而言,中國汽車零部件產業能否真正跨越陣痛,取決于三個關鍵:一是技術創新能否在智能化、電動化領域形成持續領先的優勢;二是全球化經營能否從“制造出海”進化到“品牌出海”與“標準輸出”;三是能否在貿易摩擦中找到與主要市場共存的規則和路徑。
陣痛并不可怕,它提醒我們:靠成本優勢出口批量零部件的時代已經落幕。下一個十年,屬于那些用技術實力、全球視野和合規韌性重新定義中國制造的企業。